Jak se počítá základ?
Pro výpočet pojistného pro zaměstnance s vysokými platy se používá regresní stupnice sazeb. Firmy díky ní ušetří na pojistném, my vám řekneme, jak se to stane v roce 2024.
Základní pojmy
Od roku 2023 jsou příspěvky, které zaměstnavatelé platí za zaměstnance, rozděleny do dvou skupin podle toho, kam a jak je třeba je převést:
- Federální daňové službě – odpočty za povinné zdravotní pojištění, VNIM a povinné zdravotní pojištění. Nyní se nepočítají samostatně, ale jako jedna částka;
- v SFR – pro úrazové pojištění.
Druhou skupinu pojistného v tomto článku neuvažujeme. Vše popsané níže platí pro první skupinu srážek.
Do roku 2023 měl každý typ příspěvku z první skupiny svou vlastní sazbu. Nyní pojistníci počítají všechny částky, které je třeba převést na důchody, lékařskou péči a nemocenskou zaměstnanců společně. Sazba závisí na dvou faktorech:
- Obchodní velikosti. Společnosti kategorie SME uplatňují snížené sazby na platby zaměstnancům nad minimální mzdu.
- Mezní hodnota nebo hranice základu pro výpočet příspěvků. Tato hodnota je vypočtena podle určitého vzorce a schválena vládou. Pojistníci uplatňují nižší sazbu, když výplata od začátku roku přesáhne tento limit.
Kromě toho se základní hranice používá pro stanovení maximální výše dávek, včetně nemocenské. Mluvili jsme o tom na konci článku.
Jak se počítá mezní hodnota?
Vláda každoročně stanoví maximální základ pro následující rok. Současný postup výpočtu je předepsán v článku 421 daňového řádu Ruské federace (bod 5.1):
- Vezme se průměrná mzda v zemi za rok, pro který se výpočet provádí. Tuto hodnotu lze pouze plánovat, protože se bavíme o příštím roce. Předpovídá to Ministerstvo hospodářského rozvoje Ruské federace.
- Vypočítá se průměrná roční mzda: ukazatel z bodu 1 se vynásobí 12.
- Výsledná hodnota se vynásobí koeficientem 2,3 a zaokrouhlí podle matematických pravidel na tisíce.
Hodnotu limitu pro každý další rok schvaluje vláda usnesením na konci běžného roku. Maximální základ pro pojistné na rok 2024 je stanoven v usnesení č. 10.11.2023 ze dne 1883. listopadu 2 – jedná se o 225 000 XNUMX rublů.
Dynamika indikátoru
Níže je tabulka, ve které jsme shromáždili základní limity za poslední roky.
Jak vidíte, do roku 2023 byly stanoveny dva nezávislé limity pro OPS a VNiM. Pro zdravotní příspěvky nebyla stanovena žádná hranice.
Nyní pro všechny odpočty platí jeden obecný ukazatel a od roku 2023 jeho hodnota výrazně vzrostla. A pokud, řekněme, v roce 2022 společnost začala šetřit na pojištění zaměstnance v rámci VNIM, když jeho příjem dosáhl 1 032 000 rublů, pak se v roce 2024 toto číslo více než zdvojnásobilo a dosáhlo 2 2 225 rublů.
Jak uplatnit základní limit
Při výpočtu pojistného musíte pokaždé:
- Vezměte výši platby zaměstnanci od 1. ledna běžného roku do posledního dne měsíce, za který se výpočet provádí.
- Pokud existují nějaké částky, na které se pojistné plnění nekalkuluje, není třeba je zohledňovat.
- Aplikujte tarif na přijatou databázi. Pokud limit nepřekročil, platí běžná sazba. Pokud je základní hodnota vyšší než limit aktuálního roku, musíte pro výpočet příspěvků použít snížený tarif.
Hlavní tarify jsou uvedeny v tabulce:
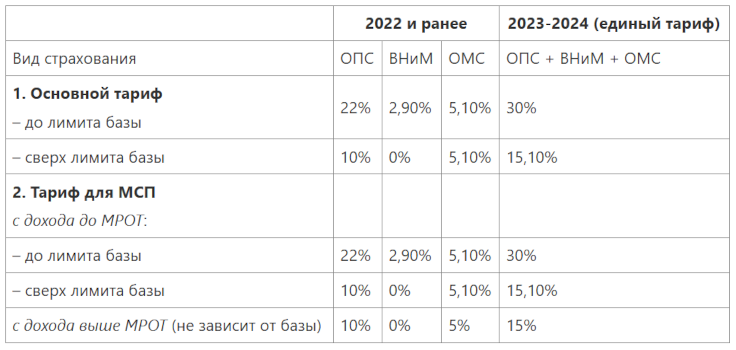
Jak poznáte, že někdo ve vaší firmě potřebuje spočítat pojistné částky proti limitu v roce 2024? Stačí rozdělit maximální základ pro příspěvky na 12 měsíců: 2 225 000 / 12 = 185 416,67 rublů. Jedná se o výši měsíčního příjmu zaměstnance, v rámci které se sazba nemění.
Jinými slovy, pokud vaši zaměstnanci dostávají méně než 185 000 rublů měsíčně, limit nebude překročen. Jen je potřeba počítat s tím, že se zohledňuje nejen mzda, ale i další případné zdanitelné plnění.
Příklad pro malé a střední podniky
Gamma LLC patří do kategorie malých podniků. Platí jednomu ze svých kvalifikovaných specialistů 290 000 rublů měsíčně. Platby pojištění vypočítáme s ohledem na skutečnost, že minimální mzda v roce 2024 je 19 242 rublů.
Určíme, kdy bude překročena hranice platu: 2 225 000 / 290 000, nás zajímá pouze celá část výsledku, a to 7. To znamená, že výplata za prvních 7 měsíců – od ledna do července – bude splňovat. a v srpnu bude překročen.
Poznámka: Zákon vyžaduje, aby byl vyměřovací základ považován za kumulativní součet, tedy od začátku roku do konce měsíce, za který se výpočet provádí. Jak se to dělá, jsme si ukázali v tomto článku (aplikaci tarifů pro malé a střední podniky pojednává příklad 2). Zde si ukážeme pouze princip fungování základní meze. Proto budeme v našem příkladu počítat pojistné částky na měsíční bázi na základě skutečnosti, že příjem zaměstnance je po celý rok konstantní.
Za každý měsíc od ledna do července včetně vypočítáváme platby ve výši 30 % z plateb do minimální mzdy a 15 % nad minimální mzdu: 19 242 * 30 % + (290 000 – 19 242) * 15 % = 46 386,3.
V srpnu bude limit překročen, ale když se k částce platby za leden až červenec přidá 19 242 rublů, překročení ještě nenastane: 290 000 * 7 + 19 242 = 2 049 242 < 2 225 000 To znamená, že platba je v rámci minima mzdy za srpen je třeba uplatnit 30% tarif, to znamená, že výplata bude stejná jako v předchozích měsících.
Za každý ze čtyř měsíců od září do prosince vypočítáme srážky ve výši 15,1 % do výše minimální mzdy a 15 % nad minimální mzdu: 19 242 * 15,1 % + (290 000 – 19 242) * 15 % = 43 519,24 .
Celková výše příspěvků za rok: 46 386,3 * 8 + 43 519,24 * 4 = 545 167,36 rublů.
Je snadné vypočítat, že pokud by nedošlo ke snížení tarifu, výše příspěvků na pojištění za rok by byla: 46 386,3 * 12 = 556 635,6 rublů. Úspory ve výši 11 468,24 rublů (556 635,6 – 545 167,36) nejsou tak velké, ale čím vyšší je příjem osoby, tím významnější bude. Pokud je mnoho pracovníků, regresivní stupnice bude mít výraznější účinek.
Mohlo by to být zajímavé
- Co by měl znát účetní, kterému svěříte podnikání: praktické případy překonání krizí
- Jak může účetní 1C:BO pomoci firmě získat daňové výhody
Příklad pro velký byznys
Na základě stejných dat spočítáme, kolik ušetří společnost, která uplatňuje tarify nikoli pro MSP, tedy 30 % v rámci limitu a 15,1 % nad ním.
Od ledna do července počítáme příspěvky takto: 290 000 * 30 % = 87 000 za každý ze sedmi měsíců.
V srpnu dojde k překročení prahové hodnoty základu, takže výpočet je složitější:
- Příjem od začátku roku do konce srpna – 290 000 * 8 = 2 320 000.
- Část příjmů do 2 225 000 podléhá odvodům ve výši 30 %: 2 225 000 * 30 % = 667 500.
- Část příjmu nad tuto částku ve výši 95 000 (2 320 000 – 2 225 000) je zdaněna sazbou 15,1 % : 95 000 * 15,1 % = 14 345.
- Celkové příspěvky od začátku ledna do konce srpna: 667 500 + 14 345 = 681 845.
- Výslednou hodnotu snížíme o srážky za leden-červenec a dostaneme částku za srpen: 681 845 – 87 000 * 7 = 72 845.
Od září do prosince uplatňujeme tarif 15,1 %: 290 000 * 15,1 % = 43 790 za každý ze čtyř měsíců.
Celkové příspěvky na pojištění za rok: 87 000 * 7 + 72 845 + 43 790 * 4 = 857 005 rublů.
Pokud by po dosažení limitu nebylo uplatněno snížení tarifu, výše příspěvků by byla: 290 000 * 30 % * 12 = 1 044 000 rublů. Úspora je 186 995 rublů (1 044 000 – 857 005), což je mnohem významnější než v prvním příkladu. A to pouze na zaměstnance.
Maximální základ pro nemocenskou
Výše invalidního důchodu závisí také na hranici vyměřovacího základu. Vypočítává se na základě výdělku za dva kalendářní roky předcházející roku výpočtu a současně:
- Průměrný výdělek za každý ze dvou let se bere ve výši nepřesahující maximální základní hodnotu za stejný rok (článek 3.2 článku 14 zákona 225-FZ ze dne 29.13.2006. prosince XNUMX).
- Průměrný denní výdělek nemůže být vyšší než součet maximálních základních hodnot za tyto dva roky dělený 730 (bod 3.3 téhož článku).
Například, pokud nemocenská dovolená vznikne zaměstnanci v roce 2024, bude výpočtové období zahrnovat roky 2022 a 2023. Navíc, bez ohledu na to, jak velký je plat, za rok 2022 můžete získat výdělky ne více než 1 032 000 rublů a pro rok 2023 – ne více než 1 917 000 rublů.
Průměrný denní výdělek pro výpočet invalidních dávek v roce 2024 nepřesahuje (1 032 000 + 1 917 000) / 730 = 4 039,73 rublů. Jedná se o maximální možnou výši platby za jeden den nemocenské.
Zaměstnavatel zaplatí pouze první tři dny nemoci, zbytek peněz připadne zaměstnanci ze SFŘ. Maximální výplata nemocenské od společnosti v roce 2024 je tedy: 4 039,73 * 3 = 12 119,19 rublů.
Podívali jsme se, jaká je maximální základní hodnota pro pojistné, jak se tvoří a uplatňuje. Tento limit je důležitý pro firmy s velkými platy: odvíjí se od něj tarif pro výpočet pojistného a také maximální výše nemocenských dávek.
Základ daně z příjmů fyzických osob je komplexní téma. Otázka správného výpočtu trápí všechny daňové poplatníky a daňové agenty. Jaké příjmy je třeba zohlednit při stanovení základu daně? Jak vypočítat základ při uplatnění více sazeb daně z příjmu fyzických osob? Ovlivňují srážky z příjmů základ daně? Uvažujme o postupu výpočtu základu daně pro daň z příjmů v našem článku.
- Proč musí být správně stanoven základ daně pro daň z příjmů fyzických osob
- Jaké příjmy se zohledňují při výpočtu základu daně z příjmů?
- Jak srážky z příjmů ovlivňují základ daně pro daň z příjmů fyzických osob?
- Při uplatnění více sazeb daně z příjmů fyzických osob se vypočítává základ daně
- V jaké měně lze stanovit základ daně?
- Výsledky
Proč musí být správně stanoven základ daně pro daň z příjmů fyzických osob
Bezchybné stanovení základu daně z příjmů fyzických osob do značné míry zaručuje správný výpočet samotné daně. Správně vypočítaná daň znamená, že finanční úřady nenesou žádné pokuty ani nároky.
Podívejme se podrobněji na otázky, které mohou nastat při stanovení základu daně z příjmů.
Jaké příjmy se zohledňují při výpočtu základu daně z příjmů?
Podle odst. 1 písm. 1 bod 210 čl. XNUMX daňového řádu Ruské federace musí být základ daně pro daň z příjmu stanoven s přihlédnutím ke všem daňovým poplatníkům přijatým v hotovosti, v naturáliích a jako materiální výhody:
Základ daně z příjmů fyzických osob = DOH den. + DOH nat. + DOH mat.,
DOH den — příjmy poplatníka přijaté v hotovosti;
DOH nat. — naturální příjem;
DOH mat. – příjem ve formě hmotných dávek.
Příklad:
V březnu 2024 SSK LLC odměnila účetní I.V. Mironovou cestou na Krym za její dlouholetou práci ve společnosti. Kromě toho byla Mironova I.V. poskytnuta půjčka ve výši 2024 185 rublů v lednu 000. ve výši 3 % ročně.
Základem daně z příjmů fyzických osob pro I. V. Mironovou pro rok 2024 tedy bude:
- ze mzdy vyplácené jí každý měsíc (peněžní forma příjmu);
- náklady na cestu na Krym (naturální příjem);
- výše majetkového prospěchu vzniklého v důsledku poskytnutí půjčky s nízkou úrokovou sazbou (3 % méně než 2/3 klíčové sazby Centrální banky Ruské federace (od prosince 2023 klíčová sazba Centrální banky) Ruské federace je 16 %) Od roku 2024 se výše hmotného prospěchu opět zdaňuje.
Jak srážky z příjmů ovlivňují základ daně pro daň z příjmů fyzických osob?
Základ daně pro daň z příjmu fyzických osob nelze snížit o výši srážek provedených na příkaz samotného daňového poplatníka na základě rozhodnutí soudu nebo jiných institucí (odst. 2, odstavec 1, článek 210 daňového řádu Ruské federace) . Mezi takové srážky patří alimenty, splátky úvěrů, platby za bydlení a komunální služby atd.
Příklad:
Plat inženýra Michajlova I.S. ve společnosti Terem LLC je 55 000 rublů. Každý měsíc mu účetní strhne ze mzdy:
- na základě žádosti zaměstnance – 4 500 rublů. (převedeno do banky za účelem splacení úvěru a úroků z něj);
- na základě exekučního titulu – 12 000 rublů. (výživné na dvě děti se převádí na účet bývalé manželky).
V lednu – březnu 2024 nebyl bonus udělen, takže I. S. Michajlov obdrží do svých rukou za březen 2024:
55 000 – (55 000 – 2 800) × 13 % – 4 500 – 12 000 = 31 714 rublů.
2 800 rublů. – jedná se o standardní srážky pro dvě děti (1 400 rublů na každé dítě), poskytované do doby, než příjem poplatníka přesáhne 350 000 rublů. (pododstavec 4, odstavec 1 Umění. 218 Daňový řád Ruské federace).
O postupu stanovení základu daně z příjmů fyzických osob daňovými agenty hovořili odborníci ConsultantPlus. Získejte zdarma zkušební přístup k publikaci na toto téma.
Při uplatnění více sazeb daně z příjmů fyzických osob se vypočítává základ daně
V odstavci 2 Čl. 210 daňového řádu Ruské federace stanoví, že pokud se na daň z příjmu fyzických osob použije několik daňových sazeb, základ daně se stanoví samostatně pro každý druh příjmu. Dále je základ daně z příjmů z majetkové účasti stanoven s přihlédnutím ke znakům uvedeným v čl. 275 daňového řádu Ruské federace a odděleně od základu daně z ostatních příjmů, na které se vztahuje sazba 13 %.
V jaké měně lze stanovit základ daně?
Daňový základ pro daň z příjmu musí být vypočten výhradně v rublech (článek 5 článku 210 daňového řádu Ruské federace).
Pokud poplatník pobíral příjmy v cizí měně (například úroky z bankovního vkladu v cizí měně) nebo vynaložil výdaje v měně jiného státu (například uhradil léčení v zahraničí), pak je třeba tyto příjmy a výdaje přepočítat do rublů. Přepočet se provádí na základě oficiálního směnného kurzu Ruské banky k datu skutečného přijetí příjmu nebo vzniku výdajů.
Výsledky
Základem daně pro daň z příjmů fyzických osob jsou celkové příjmy fyzické osoby, které zahrnují jak platby v hotovosti, tak příjmy v hmotné podobě. Srážky z příjmu zaměstnance nijak neovlivňují základ daně pro daň z příjmů fyzických osob, to znamená, že daň z příjmu fyzických osob se sráží z celé výše příjmu a následně se srážejí další srážky. Základ daně se určuje výhradně v měně Ruské federace – rublech.
Ještě více informací o základu daně pro daň z příjmů fyzických osob naleznete v sekci „Předmět zdanění daní z příjmů fyzických osob v letech 2023-2024“„.